Dyplomacja wahadłowa w odniesieniu do gospodarki
Dyplomacja wahadłowa w odniesieniu do gospodarki
Obrabiarki jako barometr rynku
„Cła celne na samochody elektryczne” to prowokacyjny temat, który skłonił niemieckiego ministra gospodarki Roberta Habecka do udania się pod koniec czerwca w trudną podróż do Chin. Trudne, ponieważ choć Habeck nie chciał przedstawiać nierównego obrazu sytuacji w Europie, z pewnością chciał zapobiec nałożeniu ceł na chińskie samochody elektryczne ze względu na krajową gospodarkę. W końcu czołowi niemieccy producenci posiadają duże fabryki w Chinach i reprezentują jednych z największych dostawców samochodów elektrycznych z Chin do Europy. Na korytarzach Ministerstwa Gospodarki odbił się echem kolejny temat: obawa dotycząca ceł odwetowych na pojazdy z silnikami spalinowymi eksportowane do Chin z Niemiec. Nie był to także pozytywny scenariusz dla niemieckiej gospodarki. Celem dyplomacji wahadłowej Habecka było zapobieżenie załamaniu i tak już kurczącego się rynku. To dlatego, że dokładnie wie, jak wszystko w Niemczech zależy od produkcji samochodów.
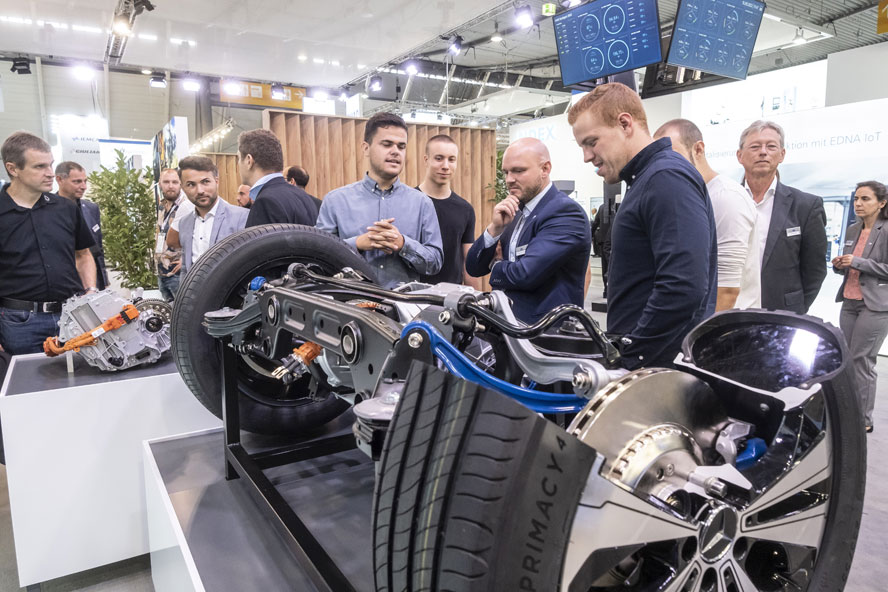
Struktura klientów branży obrabiarek w dalszym ciągu w dużym stopniu zależy od branży motoryzacyjnej. Niemieckie Stowarzyszenie Konstruktorów Obrabiarek (VDW) opisze pozycję niemieckiego przemysłu obrabiarek na rynku światowym. | Prawa autorskie: Landesmesse Stuttgart GmbH
Niemiecki przemysł obrabiarek jest również w dużym stopniu zależny od producentów samochodów i ich dostawców. Choć udział ten spadł z 42 proc. (2019 r.) do 31 proc. (2021 r.), frezowanie bloków silników, toczenie wałów i formowanie blach to w dalszym ciągu najważniejsze czynności dodane dla klientów obrabiarek. Jak stwierdziło również Niemieckie Stowarzyszenie Konstruktorów Obrabiarek (VDW) w swoim Raporcie rynkowym za rok 2023, znaczenie produkcji samochodów (OEM) znacznie spadło w porównaniu z rokiem 2019, ale nadal pozostaje największą branżą klientów.
Poszukiwanie przyczyn trendu również tutaj nie zajmuje dużo czasu. Przykładowo Niemieckie Stowarzyszenie Konstruktorów Obrabiarek (VDW) stwierdziło, że główną przyczyną upadku sektora samochodowego był proces transformacji w branży wraz z coraz większym przesunięciem inwestycji w stronę elektromobilności. W związku z tą sytuacją nikt z branży obrabiarek nie potrzebuje wojny handlowej z największym rynkiem zbytu dla swojej zmieniającej się grupy klientów.
Ciągła dywersyfikacja
Warto przyjrzeć się temu zjawisku w dwuletnim badaniu struktury klientów firm członkowskich VDW. W 2021 r. w tym badaniu wzięło udział około 50 firm członkowskich i zgłosiło łącznie około 12 300 maszyn o wartości 4,6 miliarda euro. Choć najnowsze dane zawarte w raporcie za 2023 r. nadal nie są dostępne, tendencja ta wyraźnie się potwierdza. Trzy lata temu było oczywiste, czego można się spodziewać w tym roku: niemiecki przemysł obrabiarek poszerza swoją bazę. Liczby wyraźnie pokazują, że branże klientów są znacznie bardziej zróżnicowane niż kilka lat temu.
W 2019 r. trzy największe grupy klientów – inżynieria mechaniczna, producenci samochodów i dostawcy komponentów motoryzacyjnych – miały dwie trzecie udziału, podczas gdy dwa lata później ten sam odsetek wynosił już tylko 60%. Przemysł motoryzacyjny odpowiada zatem za około jedną trzecią, podczas gdy w 2019 r. wynosił 42%. Sam przemysł budowy maszyn jako odbiorca obrabiarek zwiększył swój udział, a także dywersyfikował się: budowa obrabiarek z udziałem 5,3 proc., narzędzia do wykrawania i skrawania z nieco ponad 4 proc. oraz technika napędowa z 1,3 proc. najważniejszych podsektorów.
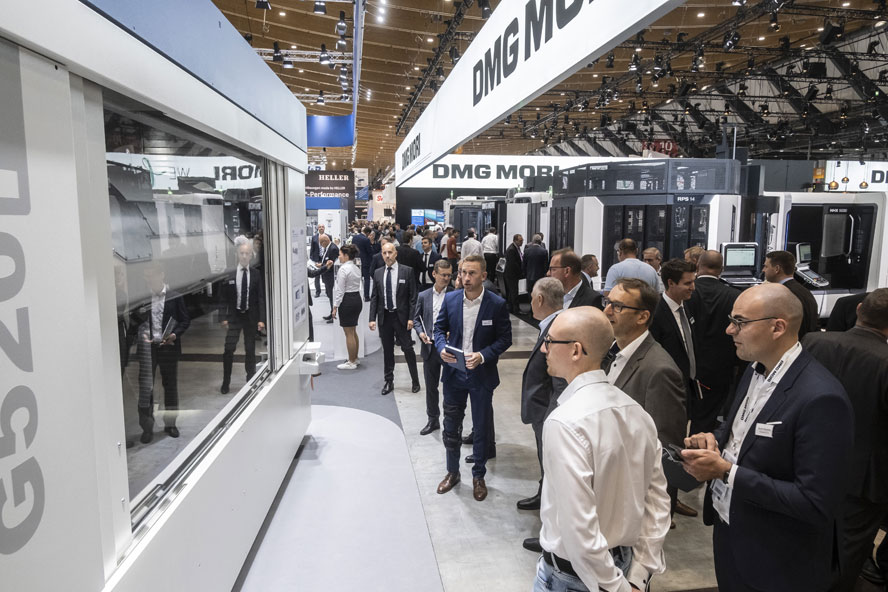
Sytuacja na światowych rynkach producentów i konsumentów obrabiarek będzie również omawiana na AMB w dniach 10–14 września 2024 r. | Prawa autorskie: Landesmesse Stuttgart GmbH
Eksport na rekordowym poziomie
Spójrzmy jeszcze raz na wschód: jeśli presja ze strony Chin wzrośnie w zakresie elektromobilności, jaka będzie sytuacja w przypadku obrabiarek? Mierząc wartość produkcji lub wartość konsumpcji w lokalnej walucie Renminbi, Chiny wyprodukowały więcej obrabiarek, niż po raz pierwszy zażądano w zeszłym roku. Kraj ten wyeksportował do innych krajów obrabiarki o wartości 7,3 mld euro, a następnie Japonia, która wyeksportowała obrabiarki o wartości 6,3 mld euro. Jednak Niemcy nadal pozostają mistrzem świata w eksporcie obrabiarek o wartości prawie 8 miliardów euro. Analiza wartości bezwzględnych maszyn do cięcia i formowania produkowanych na poszczególnych rynkach pokazuje, że zdecydowanie liderem są Chiny. Przy wielkości produkcji przekraczającej 25 miliardów euro Chiny produkują prawie tyle samo, co Niemcy, Japonia i USA razem wzięte.
Choć konkurencja na rynkach światowych rośnie, nie można powiedzieć, że w sektorze technologii cięcia i formowania grozi wojna handlowa. Z analizy VDW wynika, że ??to raczej niemieccy, szwajcarscy i japońscy producenci również odegrali ważną rolę w zapewnieniu, że eksport z Chin był w zeszłym roku na rekordowym poziomie.
Konkurencyjne porównanie regionów pokazało, że kraje europejskie i USA rzeczywiście nadrobiły zaległości: podczas gdy Chiny (- 2%), Japonia (- 8%) i Tajwan (- 16%) odnotowały spadek, wielkość produkcji w Niemczech (+ 9%), USA (+ 8%), Włoszech (+ 6%) i Hiszpanii (+ 22%) były w ubiegłym roku znacznie wyższe niż w 2022 r. – choć czasami na znacznie niższym poziomie.
Wahania w przychodzących zamówieniach
Według VDW liczby te nie powinny przesłaniać faktu, że lata 2024 i 2023 to w Niemczech „trudne czasy”. Powód: wiele pustych stron w księgach zamówień. Pod wpływem wysokiej inflacji w ubiegłym roku napływające zamówienia niemieckich producentów obrabiarek spadły nominalnie o 11 proc. Analiza średniej 3-miesięcznej liczby przychodzących zamówień niemieckiego przemysłu obrabiarek pokazuje zmienną krzywą: plusy i minusy w liczbie przychodzących zamówień rosną i są odczuwalne przez lata, a nie przez kwartały. Nie jest zatem zaskakujące, że niemiecki minister gospodarki stara się, za pomocą wahadłowej dyplomacji, utrzymać krótszą i bardziej płaską krzywą spadkową.
Tabela przedstawiająca strukturę klientów firm członkowskich VDW
Struktura klientów branży obrabiarek w dalszym ciągu jest w dużym stopniu uzależniona od branży motoryzacyjnej – choć ze znacznie mniejszym spadkiem.
- Branża motoryzacyjna 31% (2019: 42%)
- Inżynieria mechaniczna 29% (2019: 24%)
- Produkcja wyrobów metalowych 12,4% (2019: 7,5%)
- Inżynieria lotnicza 5,4% (2019: 6,7%)
- Przemysł elektrotechniczny 4,4% (2019: 3,0%)
- Mechanika precyzyjna 1,9% (2019: 1,8%)
- Technologia medyczna 1,5% (2019: 1,2%)
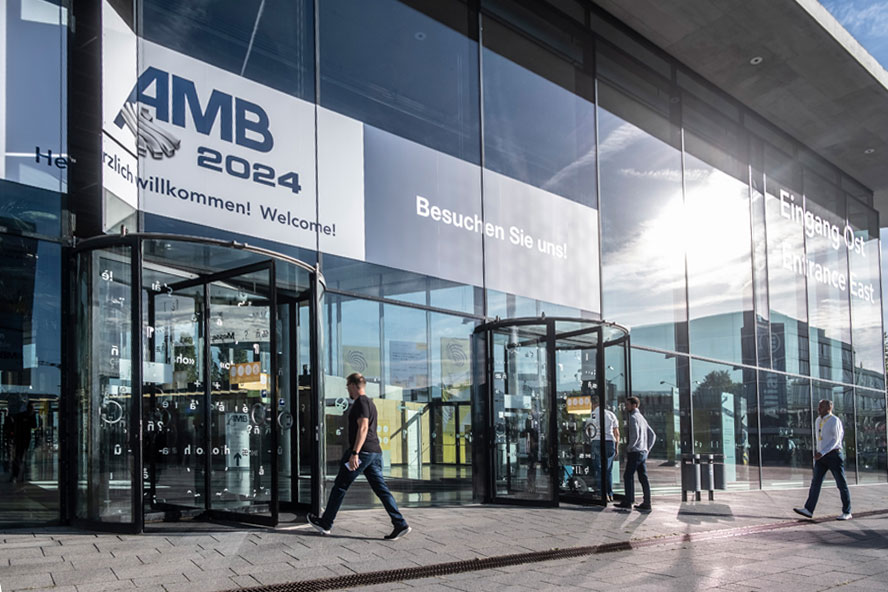
Ponad 1200 firm z 30 krajów zaprezentuje swoje rozwiązania dla branży obróbki metali na targach AMB 2024 w Stuttgarcie. | Prawa autorskie: Landesmesse Stuttgart GmbH
Miejsce spotkania AMB 2024
Ponad 1200 firm z 30 krajów zaprezentuje swoje rozwiązania dla branży obróbki metali na targach AMB 2024 w Stuttgarcie. Od 10 do 14 września całkowicie zajęte tereny targowe w Stuttgarcie będą miejscem wielu różnorodnych tematów: zaprezentowane zostaną obrabiarki i linie produkcyjne wraz z ich układami sterowania i napędami, a także związanymi z nimi narzędziami i systemami mocowania. Po raz kolejny zaprezentowane zostaną także rozwiązania z zakresu automatyki oraz systemy pomiarowe i testujące. W obszarze Przemysłu 4.0 zaprezentowane zostaną także rozwiązania dotyczące sztucznej inteligencji i sieci inteligentnych, aplikacji CAD/CAM oraz robotyki współpracującej. Specjalny pokaz Niemieckiego Stowarzyszenia Konstruktorów Obrabiarek (VDW) i Niemieckiej Federacji Inżynierów (VDMA) poświęcony inicjatywie umati (uniwersalny interfejs technologii maszynowej) uwydatni zalety standardów otwartych interfejsów opartych na OPC UA. W SmartFactory przy Entrance East zostanie również zaprezentowana interakcja maszyn w całkowicie zautomatyzowanym łańcuchu procesów.
Źródło: Landesmesse Stuttgart GmbH